2026年版|クレカ積立は「最大還元率」だけで選ばない
クレジットカードで投資信託を積み立てながら、ポイントも貯められる「クレカ積立」。
この記事を最初に公開した2023年当時は、クレカ積立の上限が月5万円のサービスが中心でした。
しかし現在は、主要な証券会社の多くで月10万円までクレカ積立が可能になり、ポイント還元の仕組みも大きく変わっています。
そこで今回は、2026年9月時点の情報をもとに、
- SBI証券
- 楽天証券
- マネックス証券
- 三菱UFJ eスマート証券
- PayPay証券
を中心に、クレカ積立の違いを分かりやすく整理します。
結論からいうと、私は「最大○%還元」だけで選ぶより、自分が普段使っているポイント経済圏と、無理なく達成できる条件で選ぶ方が分かりやすいと考えています。
クレカ積立とは?
クレカ積立とは、投資信託の毎月の積立代金をクレジットカードで決済する仕組みです。
通常の投信積立と同じように毎月自動で買い付けできますが、対象のカードを利用することで、積立金額に応じたポイントを獲得できる場合があります。
主なメリットは次の3つです。
- 証券口座へ毎月入金する手間を減らせる
- 毎月自動で積立を継続できる
- 条件を満たせば積立金額に応じてポイントが貯まる
ただし、クレカ積立だから投資リスクが下がるわけではありません。
リスクは、実際に購入する投資信託の投資対象や値動きによって決まります。
2023年から大きく変わったのは「月10万円まで積立できる」こと
2023年にこの記事を書いた時点では、クレカ積立は月5万円までというサービスが多くありました。
その後、制度変更によってクレカ積立の上限が引き上げられ、現在は主要サービスで月10万円まで設定できるようになっています。
つまり、毎月10万円積み立てる場合は年間120万円をクレカ積立で購入できる計算になります。
5大ポイント経済圏のクレカ積立を比較
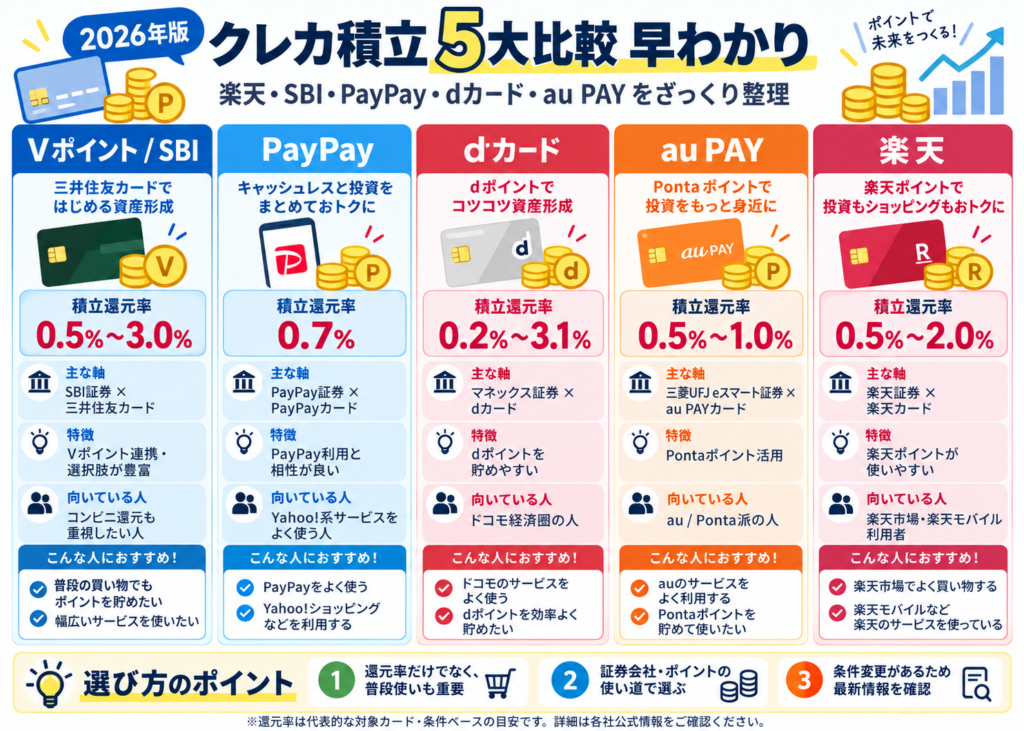
| ポイント経済圏 | 証券会社 | 主なカード | 月間積立上限 | 還元の特徴 |
|---|---|---|---|---|
| Vポイント | SBI証券 | 三井住友カード / Olive | 10万円 | カード種類・年間利用額などで変動 |
| 楽天ポイント | 楽天証券 | 楽天カード | 10万円 | カード種類と投信の代行手数料によって0.5~2% |
| dポイント | マネックス証券 | dカード各種 | 10万円 | 条件によって最大3.1% |
| Pontaポイント | 三菱UFJ eスマート証券 | au PAYカード | 10万円 | 通常カード0.5%、ゴールド1% |
| PayPayポイント | PayPay証券 | PayPayカード | 10万円 | 0.7% |
※「最大○%」にはカードランク、年間利用額、口座条件、通信プランなどの条件が付く場合があります。単純に最大還元率だけで比較しないことが重要です。
SBI証券 × 三井住友カード・Olive
Vポイントを中心に使っている人にとって代表的なのが、SBI証券と三井住友カードの組み合わせです。
SBI証券では、三井住友カードやOliveを利用したクレカ積立に対応しています。
現在はカード種類や年間カード利用額に応じて、通常のクレカ積立で還元率が変わります。
さらに、対象となる資産運用サービスの条件を満たした場合、上乗せ特典が付く仕組みもあります。
ただし、ここで注意したいのが「最大」という言葉です。
一般カードやゴールドカードでは、年間カード利用額によって還元率が変わるため、
「SBI証券なら誰でも最大還元」
という意味ではありません。
自分のカード種類と年間利用額で実際に何%になるかを確認してから選ぶ必要があります。
楽天証券 × 楽天カード
楽天ポイントを中心に使っている場合は、楽天カードと楽天証券の組み合わせが分かりやすいです。
楽天証券のクレカ積立は、楽天カードの種類と投資信託の「代行手数料」によって還元率が決まります。
2026年9月時点では、楽天カードクレジット決済による積立は0.5~2%還元です。
例えば一般的な楽天カードでは、代行手数料が年率0.4%未満の投資信託は0.5%が基本です。
一方、カードランクや対象ファンドによって還元率が高くなる場合があります。
楽天証券はカード種類と投資信託の組み合わせで差が出るため、
「楽天証券=一律1%」
ではなくなっています。
マネックス証券 × dカード
dポイントを貯めている人には、マネックス証券のdカード積立があります。
対象となるのは、
- dカード
- dカード GOLD U
- dカード GOLD
- dカード PLATINUM
などです。
dカード積立では、条件によって最大3.1%のdポイントが還元されます。
特にdカード PLATINUMは高い還元率が設定されていますが、カードの入会時期やショッピング利用額などによってポイント還元条件が変わります。
そのため、こちらも「最大3.1%」だけで判断せず、自分のカードで何%になるのか確認した方がよいです。
三菱UFJ eスマート証券 × au PAYカード
以前は「auカブコム証券」という名称でしたが、現在は三菱UFJ eスマート証券となっています。
au PAYカードによるクレカ積立は、毎月100円~10万円まで設定できます。
通常還元は、
- au PAYカード:0.5%
- au PAYゴールドカード:1.0%
です。
さらに、対象のau料金プランやNISA、ゴールドカードなどの条件を満たすことで上乗せ特典が用意されています。
Pontaポイントやauサービスを普段から利用している人には検討しやすい組み合わせです。
PayPay証券 × PayPayカード
PayPayを日常的に利用している人には、PayPay証券のクレジットつみたてがあります。
PayPayカードまたはPayPayカード ゴールドを利用したクレカ積立では、
積立金額の0.7%をPayPayポイントで還元
します。
月10万円まで積み立てられるため、最大では、
10万円 × 0.7% = 月700ポイント
です。
年間では、
700ポイント × 12カ月 = 8,400ポイント
相当になります。
仕組みが比較的シンプルなのがPayPay証券の分かりやすいところです。
結局どのクレカ積立を選べばいい?
最大還元率だけを見ると、還元率の高いサービスを選びたくなります。
ただし実際には、多くのサービスで高還元を受けるための条件があります。
- 高ランクのクレジットカードが必要
- 年間カード利用額の条件がある
- 特定の通信料金プランへの加入が必要
- NISA口座が必要
- 投資信託によって還元率が違う
といったケースがあります。
そのため、私はまず普段使っているポイント経済圏で考えるのが分かりやすいと思います。
Vポイントをよく使う
→ SBI証券 × 三井住友カード / Olive
楽天ポイントをよく使う
→ 楽天証券 × 楽天カード
dポイントをよく使う
→ マネックス証券 × dカード
Pontaポイント・auをよく使う
→ 三菱UFJ eスマート証券 × au PAYカード
PayPayをよく使う
→ PayPay証券 × PayPayカード
このように考えると選択肢をかなり絞りやすくなります。
「最大○%」より自分が実際にもらえる還元率を見る
クレカ積立を比較するときに、個人的に一番注意したいと思っているのが、
「最大○%」だけで判断しないこと
です。
例えば最大3%、最大6%と書かれていても、その還元率を受けるために高額なカード利用や上位カードの保有が必要なら、自分にとって最適とは限りません。
逆に還元率が0.5~1%程度でも、普段利用しているカードと証券会社で無理なく積立できるのであれば、長期間続けやすいというメリットがあります。
投資の中心はあくまで投資信託そのものです。
ポイントのために、
- 必要のないクレジットカードを作る
- 不要な支出を増やす
- 本来選びたくない投資信託を選ぶ
という状態にならないようにしたいところです。
クレカ積立のメリット
証券口座への入金作業を減らせる
一度積立設定をしておけば、カード決済で毎月自動的に投資信託を購入できます。
毎月証券口座に入金する必要がないため、積立を継続しやすくなります。
ポイントが貯まる
同じ投資信託を購入する場合でも、対象カードを利用することでポイントを獲得できる場合があります。
毎月10万円を1%還元で積み立てると、
月1,000ポイント
年間12,000ポイント
相当になります。
長期間続けると、小さくない差になります。
NISAでも利用できる
主要証券会社では、NISAのつみたて投資枠などでもクレカ積立を利用できます。
ただし、NISAを使えば投資そのもののリスクがなくなるわけではありません。
クレカ積立の注意点
還元条件は変わる
クレカ積立の還元率は頻繁に変更されています。
この記事を最初に公開した2023年から現在まででも、積立上限や還元率、対象カードがかなり変わりました。
今後も変更される可能性があります。
クレカ積立額が年間利用額に含まれないケースがある
カード側の年間利用額条件を達成したい場合、クレカ積立分が集計対象外になることがあります。
「積立10万円×12カ月=年間120万円カード利用」と単純に考えないよう注意が必要です。
ポイント目的で投資商品を決めない
還元率の高いカードや投資信託が必ずしも自分に適しているとは限りません。
信託報酬、投資対象、運用方針などを確認し、そのうえでポイント還元をプラス要素として考える方がよいと思います。
まとめ|2026年のクレカ積立は「経済圏+達成しやすい条件」で選ぶ
この記事を初めて作成した2023年当時は、クレカ積立は月5万円までというサービスが中心でした。
現在は主要な証券会社で月10万円まで積み立てられるようになり、ポイント還元の仕組みもかなり複雑になっています。
2026年9月時点で代表的な選択肢は、
- Vポイント → SBI証券
- 楽天ポイント → 楽天証券
- dポイント → マネックス証券
- Pontaポイント → 三菱UFJ eスマート証券
- PayPayポイント → PayPay証券
です。
最大還元率だけを比較すると魅力的に見えるサービスもありますが、実際の還元率はカード種類や年間利用額などによって異なります。
個人的には、
「一番高い還元率を探す」よりも、「普段使っているカードとポイント経済圏で、無理なく積立を続ける」
方がシンプルで分かりやすいと思っています。
クレカ積立の条件は変更されることがあるため、実際に設定する際は各証券会社・カード会社の最新情報を確認してください。


コメント