2027年1月から始まるこどもNISAは、0~17歳の子どもがつみたて投資枠を利用できる制度です。年間投資枠は60万円、非課税保有限度額は600万円。子どもの将来に向けた資産形成の選択肢になります。
証券会社を選ぶときは、商品のコストに加えて、ポイントの条件、親子の口座管理、入出金や払出しの手続きまで確認したいところです。SBI証券の信託報酬0%「ゼロカン」は注目商品ですが、楽天証券やマネックス証券も、すでにこどもNISAの受付やサービスを発表しています。
この記事では、金融庁と各社の公式情報をもとに、制度の基本と証券会社選びの判断材料を整理します。情報の基準日は2026年10月2日です。 制度開始前のため、今後の公式案内によって内容や手続きが変更される可能性があります。
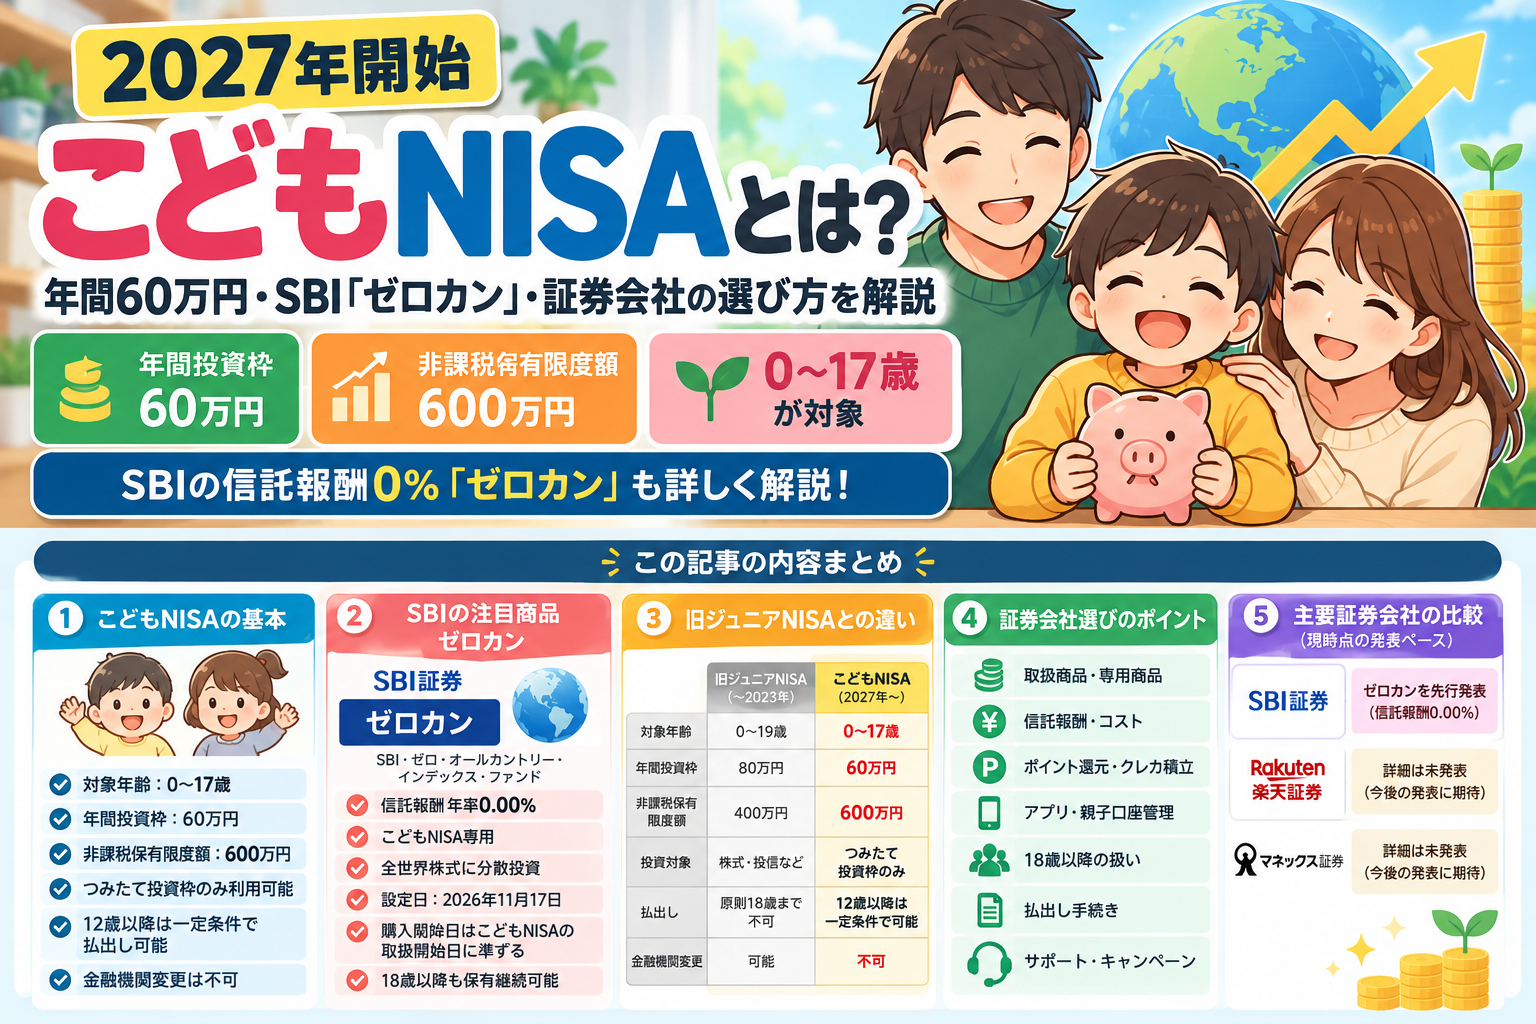
結論|こどもNISAは「どこで始めるか」がかなり重要
こどもNISAは、成人のNISAと異なり、金融機関の変更ができません。最初に選んだ証券会社で長く管理することを前提に、家族が使いやすいサービスかを確認しましょう。
現時点ではSBIが独自商品「ゼロカン」を先行発表しています。一方、楽天証券はポイント投資や親子の資産管理、マネックス証券は一部ドコモショップでの対面サポートなどを案内しています。
「コストを重視したい」「親子の残高をまとめて確認したい」「手続きの相談先がほしい」など、家庭によって重視する点は違います。キャンペーンだけで決めず、取扱商品と日々の管理のしやすさを合わせて比較するのが実用的です。
こどもNISAとは?
こどもNISAは、NISAのつみたて投資枠を未成年者にも広げる仕組みです。対象となる投資信託の売却益や分配金などが非課税になります。
| 項目 | 制度概要 |
|---|---|
| 制度開始 | 2027年1月から |
| 対象年齢 | 0~17歳。原則として利用する年の1月1日時点で判定 |
| 利用できる枠 | つみたて投資枠のみ |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円。買付額を基準に管理 |
| 非課税保有期間 | 無期限 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 |
| 成長投資枠 | 利用不可 |
| 払出し | 原則制限あり。12歳以降は一定要件のもとで可能 |
| 金融機関変更 | 不可 |
| 成人後 | 成人向けNISAへ自動移行。保有資産は成人NISAの総枠に引き継がれる |
出典:金融庁「令和8年度税制改正について」「アクセスFSA第270号」、年齢判定・買付額管理・金融機関変更についてはSBI証券のこどもNISA公式案内を補足参照。
対象年齢は0~17歳
子ども本人の名義で口座を持ち、親権者等が管理します。親のNISAとは別の口座です。
年齢は誕生日当日だけで判断するものではありません。各社の制度案内では、その年の1月1日時点の年齢で対象を判定すると説明されています。
年間投資枠は60万円
年間60万円は投資できる上限であり、必ず使い切る必要はありません。12か月で均等に積み立てる場合は、月5万円で年間60万円になります。
教育費や生活費に必要なお金を先に確保し、家計に無理のない金額から検討しましょう。
非課税保有限度額は600万円
600万円は運用後の評価額の上限ではなく、買付額を基準に管理する枠です。値上がりして評価額が600万円を超えても、それだけで超過分が課税されるという意味ではありません。
成人後には、こどもNISAで保有している分も成人向けNISAの総枠1,800万円に引き継がれます。「600万円に加え、成人後に別枠で1,800万円」と考えないようにしましょう。
利用できるのはつみたて投資枠
購入できるのは、つみたて投資枠の基準を満たす一定の投資信託です。成長投資枠はなく、個別株を自由に買う制度ではありません。実際に選べる商品は、各証券会社の取扱銘柄を確認してください。
制度の根拠:金融庁の税制改正資料、金融庁の政策解説。成人後の総枠についてはマネックス証券の公式発表も参照。
旧ジュニアNISAとは何が違う?
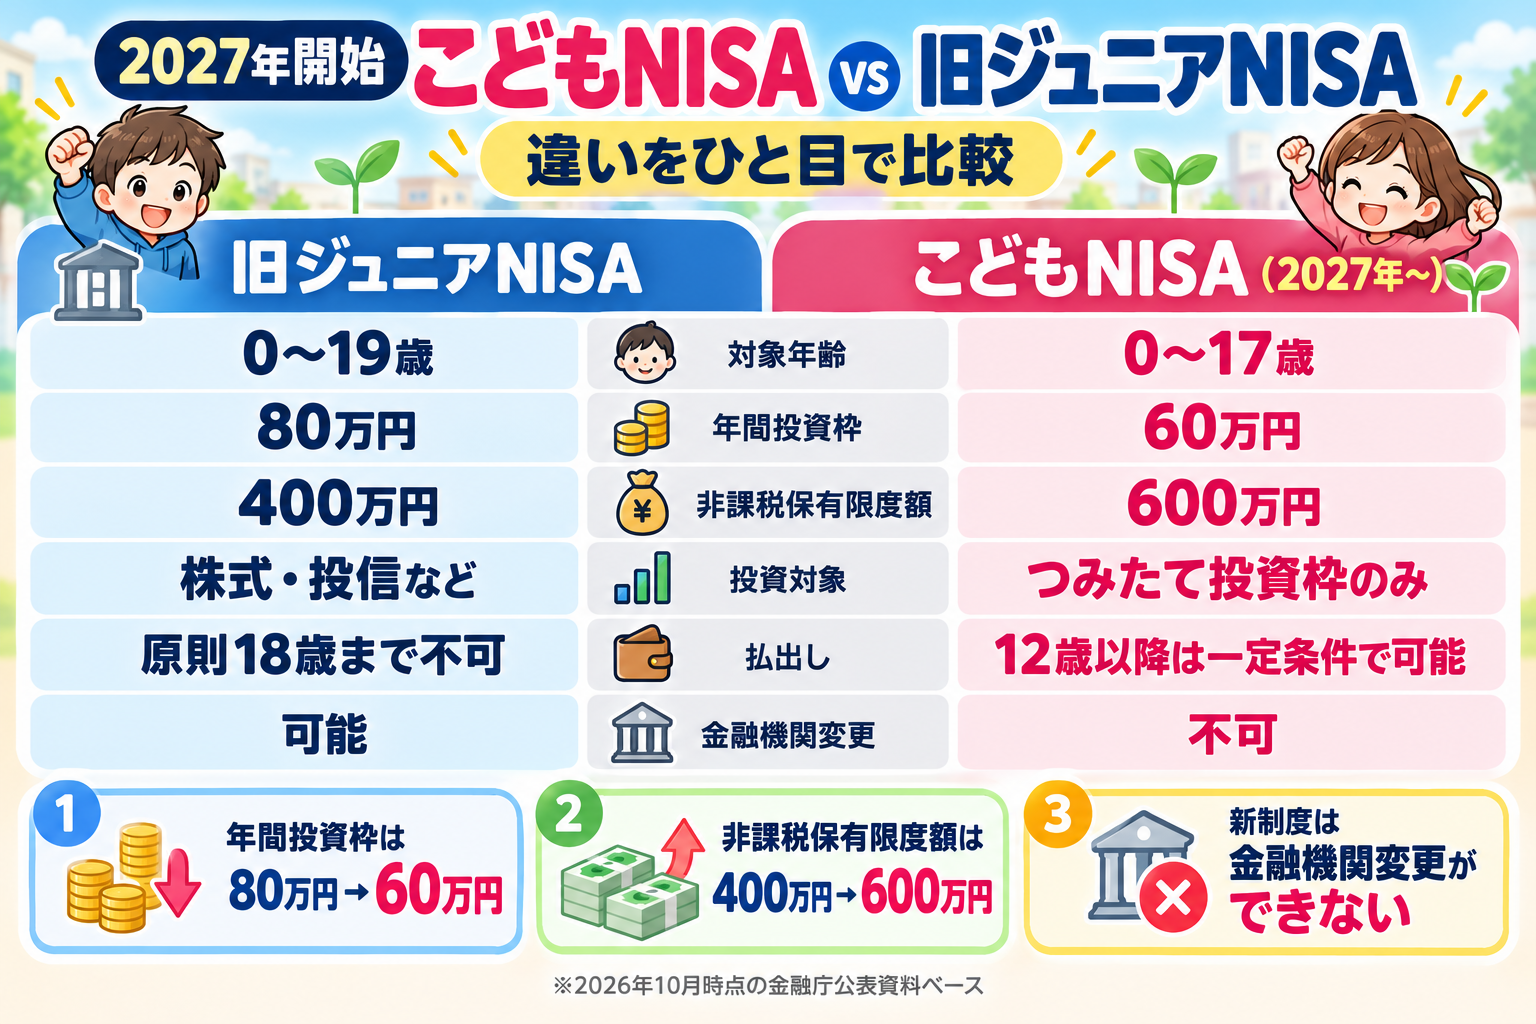
| 項目 | こどもNISA | 旧ジュニアNISA |
|---|---|---|
| 新規投資 | 2027年1月から | 2023年末で終了 |
| 年間投資枠 | 60万円 | 80万円 |
| 投資対象 | つみたて投資枠対象の一定の投資信託 | 上場株式・投資信託など |
| 非課税保有 | 無期限。成人向けNISAへ移行 | 原則5年。終了後も所定の継続管理で成人まで非課税保有可能 |
| 払出し | 12歳以降は一定要件で可能 | 制度運用中は原則18歳まで制限。2024年以降は年齢にかかわらず課税なしで払出し可能 |
| 旧口座の商品 | ジュニアNISAからの移管不可 | 既存資産はジュニアNISA側で管理 |
旧ジュニアNISAの「18歳まで引き出せなかった」という説明は、当時の制限です。2024年以降の取扱いとは分けて理解する必要があります。旧口座からの払出し・口座廃止の手続きは、保有先の公式案内を確認してください。
出典:金融庁の政策解説、金融庁掲載の旧制度資料、日本証券業協会のジュニアNISA Q&A、三菱UFJ eスマート証券の制度FAQ。
12歳以降は一定条件で払出し可能
金融庁の公式資料では、12歳以降の払出しについて、次の要件が示されています。
| 確認項目 | 内容 |
|---|---|
| 資金の使途 | 子どものための資金であること |
| 本人の同意 | 子どもが払出しに同意したことを示す書面が必要 |
| 手続き | 親権者等の口座管理者が、書面と申出書を金融機関に提出 |
「12歳になれば、親の判断だけで自由に引き出せる」という制度ではありません。教育費や生活費など、子ども本人のために使う資金であることが前提です。
年齢の判定にも注意が必要です。SBI証券の公式案内では、その年の3月31日時点で12歳となる年以降の一定要件下で払出しが可能とされています。誕生日当日からと決めつけず、金融機関に確認しましょう。
また、口座内で投資信託を売却することと、口座外へお金を払い出すことは別です。売却できても自由に出金できるとは限りません。要件に反した払出しや口座廃止では、過去の利益等への課税が生じる場合があります。
出典:金融庁の税制改正資料。詳細な年齢判定・課税上の注意はSBI証券のこどもNISA公式案内を参照。
こどもNISAは証券会社選びが重要
金融機関変更ができないため、成人NISAのように「まず開設して、あとから年単位で変更する」という使い方はできません。保有する投資信託を他社のこどもNISAへ移管することもできません。
SBI証券は、口座廃止後の別金融機関での新規開設についても注意点を示しています。取引があった口座の廃止では遡って課税される場合があり、通常の金融機関変更の代わりとして気軽に使えるものではありません。
口座を選ぶ際は、少なくとも「買いたい商品があるか」「親子で管理しやすいか」「必要なときに手続きを相談できるか」を確認しましょう。
証券会社を比較するときに見るポイント
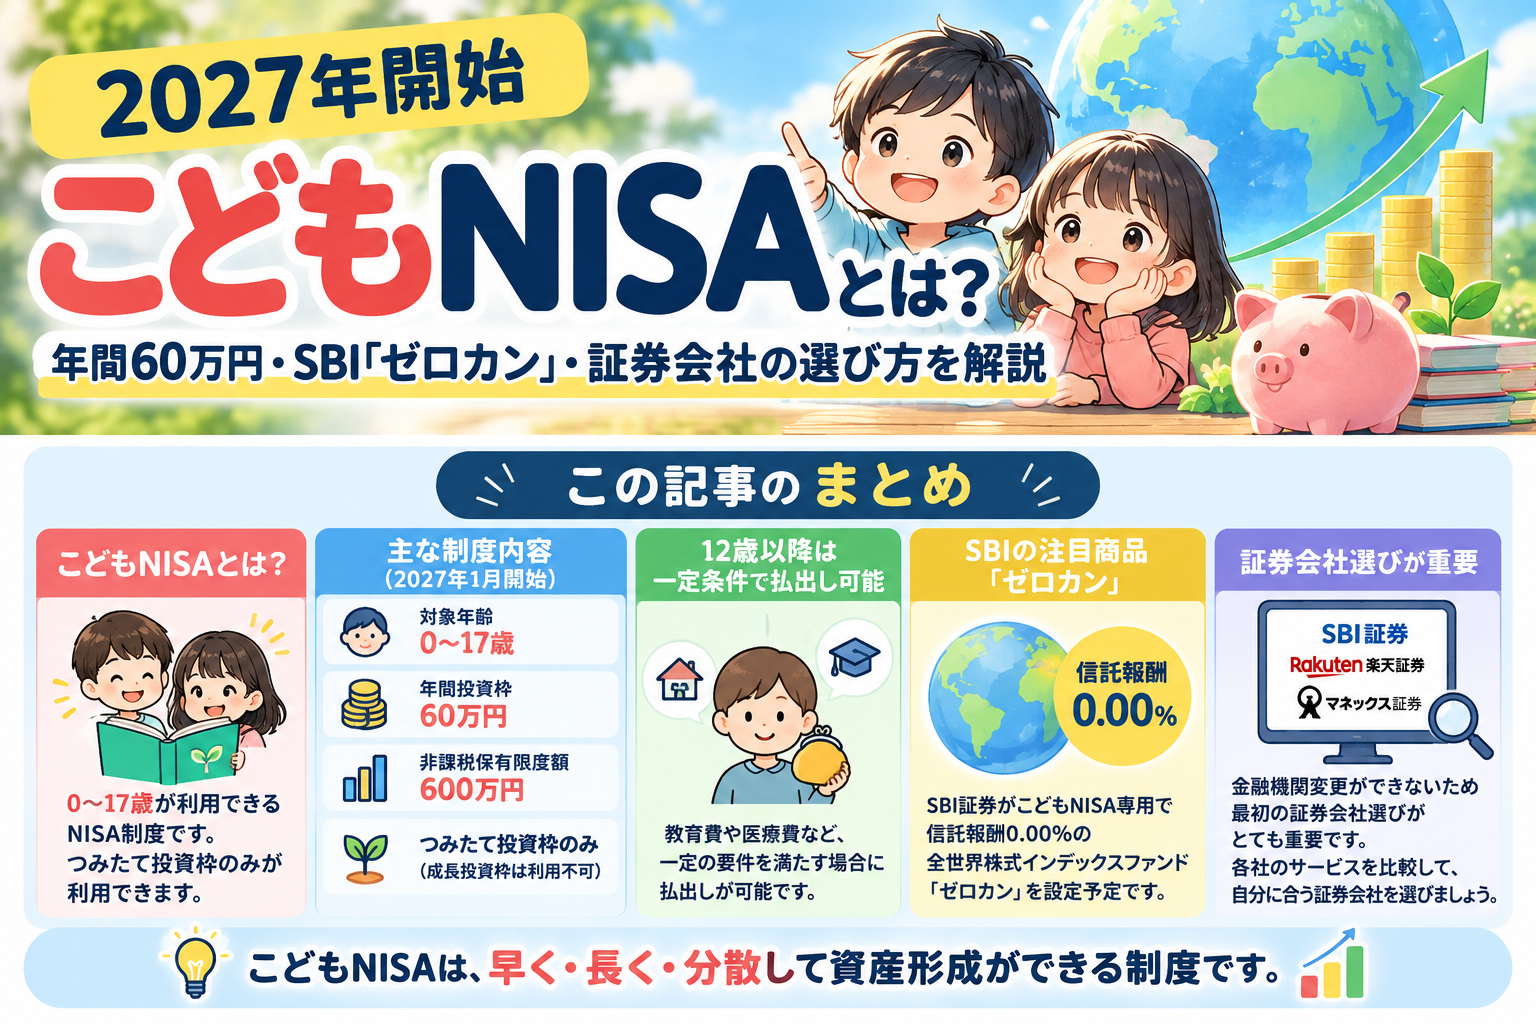
| 比較項目 | 確認したい内容 |
|---|---|
| 取扱商品 | 希望する投資信託を、その会社のこどもNISAで積み立てられるか |
| こどもNISA専用商品 | 専用商品の有無、購入条件、成人後の扱い |
| 信託報酬 | 年率だけでなく、その他費用や運用実績も確認 |
| ポイント還元 | 対象銘柄・付与率・子ども名義の登録条件 |
| クレカ積立 | こどもNISAで対応するか、誰のカードを使えるか |
| ポイント投資 | 利用できるポイント・名義・積立対応 |
| 最低積立金額 | 無理のない少額から設定できるか |
| 入金方法 | 子ども名義の銀行口座が必要か、親からの入金条件、手数料 |
| 親子口座管理 | 親子・兄弟姉妹の口座をどう確認・切替できるか |
| アプリ・UI | 積立設定や残高確認を行いやすいか |
| 18歳到達後の扱い | 成人口座への移行時期、管理権限、専用商品の継続保有 |
| 払出し手続き | 必要書類・申込方法・所要日数 |
| サポート | 電話・オンライン・対面などの相談先 |
| キャンペーン | 対象者・期間・達成条件。継続利用の利便性も比較 |
成人NISAで利用できるクレカ積立やポイントサービスが、そのままこどもNISAでも使えるとは限りません。こどもNISAについての公式案内を確認することが大切です。
SBI証券・楽天証券・マネックス証券を比較
以下は、2026年10月2日に確認した公式資料の範囲での比較です。「未発表」は、参照したこどもNISA公式案内では個別条件の発表を確認できなかった項目を意味します。サービスが存在しない、今後も提供されないという意味ではありません。
| 項目 | SBI証券 | 楽天証券 | マネックス証券 |
|---|---|---|---|
| こどもNISA対応 | 2026年10月1日から事前受付 | 2026年10月1日から受付 | 2026年10月1日から事前受付 |
| 専用商品 | ゼロカンを発表 | 未発表 | 未発表 |
| 信託報酬0%商品 | ゼロカン | 未発表 | 未発表 |
| その他の取扱商品 | 自社指定のつみたて投資枠対象投信。SBIオールカントリーも対応案内あり | 基準を満たす一定商品。希望銘柄は個別確認 | 一定の投資信託。希望銘柄は個別確認 |
| クレカ積立 | こどもNISAの個別条件は未発表 | 同左 | 同左 |
| ポイント還元 | 子ども名義で貯める仕組みを案内。ゼロカンの付与条件は未確定 | 投信残高ポイントプログラムを案内。対象銘柄・付与率は個別確認 | こどもNISAでの保有還元の個別条件は未発表 |
| ポイント投資 | 投資信託の買付に利用できると案内 | ポイントを投信購入・積立に利用できると案内 | こどもNISAの個別条件は未発表 |
| 最低積立金額 | 公式こどもNISA紹介ページで100円からと案内 | 100円以上1円単位 | こどもNISAの個別条件は未発表 |
| 入金方法 | こどもNISAの具体的な入金条件は要確認 | 同左 | 同左 |
| 親子口座管理 | SBI証券Plusの親子口座切替機能を案内 | 親権者口座で子の残高等を確認する資産おまとめ管理を今冬開始予定と案内 | 親権者と子の証券口座が原則必要。資産一括管理の詳細は未発表 |
| アプリ・UI | SBI証券Plusの切替機能 | iGrowで資産管理・投信積立設定を案内 | こどもNISA専用のアプリ操作詳細は未発表 |
| 18歳以降 | 成人NISAへ自動移行。ゼロカンは新規購入不可・保有継続可 | 成人後の管理・操作の個別手続きは要確認 | 1月1日時点18歳以上で成人NISAへ自動移行と案内 |
| 払出し手続き | 制度要件を案内。具体的な申込画面・処理日数は要確認 | 具体的な書類・処理日数は要確認 | 具体的な書類・処理日数は要確認 |
| サポート | 親子の金融教育サイト等を案内 | 申込手順・必要書類・FAQを案内 | 一部ドコモショップの対面手続きサポートを発表 |
| キャンペーン | 関連キャンペーン案内あり。最新条件を確認 | 受付開始記念キャンペーン案内あり。最新条件を確認 | 紹介プログラム・こどもNISA対象の抽選企画を発表。最新条件を確認 |
ポイント還元とキャンペーン特典は別です。また、SBI証券のポイントサービスを利用できることだけを根拠に、「ゼロカンを持てばポイントが付く」とは判断できません。
楽天証券は、今冬予定の資産おまとめ管理をすでに使える機能として扱わないように注意してください。マネックス証券では、2026年10月時点の未成年口座開設は郵送手続きと案内されており、口座の準備方法も比較材料になります。
出典:SBI証券のこどもNISA公式案内・公式紹介ページ、楽天証券の受付開始案内、楽天証券のこどもNISAページ、マネックス証券の受付開始発表、マネックス証券の特設ページ。SBI公式リンクは末尾に掲載しています。
SBI証券の注目商品「ゼロカン」とは?
ゼロカンは、SBIアセットマネジメントが設定を予定している、こどもNISA専用の全世界株式インデックスファンドです。SBI証券は2026年10月1日に取扱いを発表しました。
ゼロカンの商品概要
| 項目 | 内容 |
|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド |
| 愛称 | ゼロカン |
| 設定日 | 2026年11月17日予定 |
| 信託報酬 | 年率0.00% |
| 購入可能口座 | こどもNISAのみ |
| 対象制度 | こどもNISAのつみたて投資枠 |
| 投資対象 | マザーファンドを通じて日本を含む全世界株式に投資 |
| 連動対象 | MSCIオール・カントリー・ワールド・インデックス(配当込み・円換算ベース) |
| 購入・積立開始 | こどもNISAの取扱開始日に準ずる |
| 18歳到達後 | SBI公式説明では新規購入不可。保有分は成人NISAのつみたて投資枠で継続保有可能 |
| 成人後の信託報酬 | 継続保有中も年率0.00% |
最大の特徴は信託報酬0.00%。その他費用には注意
信託報酬は、ファンドの運用・管理にかかる費用です。ゼロカンはこの信託報酬を年率0.00%としています。
ただし、監査費用、有価証券等の売買委託手数料、外国での保管費用、税金、その他ファンド運営上の費用が発生する場合があります。信託報酬0%は、運用に伴うすべての費用がゼロという意味ではありません。
日本を含む全世界株式へ分散投資
マザーファンドを通じて、日本・米国・その他の先進国・新興国などの株式へ分散し、上記指数への連動を目指します。1本で世界のさまざまな企業に投資する仕組みですが、株式市場全体が下がれば基準価額も下がり得ます。
「設定日」と「購入開始日」は違う
2026年11月17日はファンドの設定予定日です。SBI証券は、ゼロカンの購入・積立開始を「こどもNISAの取扱開始日に準ずる」と案内しています。
2026年11月17日から、こどもNISAで買えるという意味ではありません。口座の開設完了時期や積立設定の受付時期は、制度開始に向けた公式案内を確認してください。
18歳になったら売却しなければならない?
SBI証券は、ゼロカンについて「18歳到達後は新規購入できないが、保有分は成人NISAのつみたて投資枠で継続保有できる」と説明しています。継続保有中の信託報酬も0.00%です。成人後の保有継続のために売却する必要はありません。
一方、制度の成人NISAへの移行は、その年の1月1日時点の年齢で判定されます。商品案内の「18歳到達後」という表現から、新規購入が誕生日当日に停止すると推測しないようにしましょう。新規購入・積立停止の具体的な適用日はSBI証券への確認事項です。
SBIオールカントリーとの違い
なお、ここでいう「SBIオールカントリー」は、すでに販売されている「eMAXIS Slim 全世界株式(オール・カントリー)」とは別商品です。SBIグループのSBIアセットマネジメントが、2026年11月17日に新たに設定予定のファンドです。
同日に設定予定の「SBI・ゼロ・オールカントリー・インデックス・ファンド(ゼロカン)」と同じマザーファンドを主要投資対象としますが、購入できる口座や信託報酬が異なります。
| 項目 | ゼロカン | SBIオールカントリー |
|---|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド | SBI・オールカントリー・インデックス・ファンド |
| 設定日 | 2026年11月17日予定 | 2026年11月17日予定 |
| 購入可能口座 | こどもNISAのみ | 成人NISA・課税口座・こどもNISAなど |
| 信託報酬 | 年率0.00% | 年率0.055%(税込) |
| 投資対象 | 全世界株式 | 全世界株式 |
| マザーファンド | 同じマザーファンドを主要投資対象 | 同じマザーファンドを主要投資対象 |
| 成人後の新規購入 | 不可 | 可能 |
購入・積立開始について、ゼロカンはこどもNISAの取扱開始日に準ずると案内されています。SBIオールカントリーは、2026年11月17日から通常購入・積立設定が可能と案内されています。
名前が似ているため、注文時は「ゼロ」の有無と購入口座を確認しましょう。両商品とも設定前であり、今後の運用実績やその他費用も確認材料になります。
出典:SBI証券「ゼロ革命」第4弾の公式発表と商品特集。リンクは末尾に掲載しています。
申し込む前に確認しておきたい注意点
| 注意点 | 確認しておきたいこと |
|---|---|
| 元本保証ではない | NISAは税制優遇の制度。投資したお金が必ず増えるわけではない |
| 全世界株式にも価格変動リスクがある | 国や企業を分散しても、株式市場全体の下落の影響を受ける |
| 為替変動の影響がある | 外国株式を含むため、円換算した資産価値は為替にも左右される |
| 信託報酬以外の費用がある | ゼロカンも、すべての運用費用がゼロとは限らない |
| 金融機関変更ができない | 商品・管理方法・相談先まで確認して選ぶ |
| 新サービスの発表があり得る | 各社の発表が出そろったと決めつけない |
| 情報は2026年10月時点 | 申込時・取引開始時に公式条件を再確認する |
使う時期が決まっている教育費をすべて株式投資に回すと、必要な時期に値下がりしている可能性があります。預貯金などで確保する金額と、投資に回せる金額を分けて考えましょう。
まとめ|コストと親子の使いやすさを合わせて比較しよう
こどもNISAは、年間60万円・非課税保有限度額600万円のつみたて投資枠です。12歳以降の払出しには使途や本人同意などの要件があり、金融機関変更もできません。
SBI証券のゼロカンは、信託報酬0.00%と成人後の継続保有が特徴です。一方、楽天証券やマネックス証券も受付やサービスを発表しており、親子の管理方法やサポートにも比較する価値があります。
証券会社を決める前に、希望する商品、費用、ポイントの条件、入出金、親子の口座管理を確認してください。未発表の項目は今後の公式発表を待ち、家族が長く使いやすい口座を選びましょう。
関連記事
成人向けの楽天証券クレカ積立については、当ブログの「みずほ楽天カードの楽天証券積立は最大2%|オルカン・S&P500は1%還元」で解説しています。こどもNISAのクレカ積立対応を示す記事ではないため、制度を分けてお読みください。
コメント