JAL Life Statusポイント(LSP)を貯めている人にとって、JAL NEOBANKプレミアムは気になるサービスです。
公式では年間最大20 LSPと案内されていますが、円普通預金の積算条件も満たすには、まとまった資金が必要になります。
そこで私は、「マイルはおまけでいいので、できるだけ少ない資金と手間でLSPを増やしたい」という観点で調べました。
結論として、外貨普通預金の条件を満たし、年間14 LSPを狙う使い方は、自分に合っていそうだと感じています。
今回は実施済みの運用報告ではなく、公式条件を調べたうえで、外貨だけの運用を検討している立場からまとめます。
※公式情報の確認日:2026年10月2日。年間LSPは条件を満たした場合の年換算であり、加入から12カ月以内の受け取りを保証するものではありません。
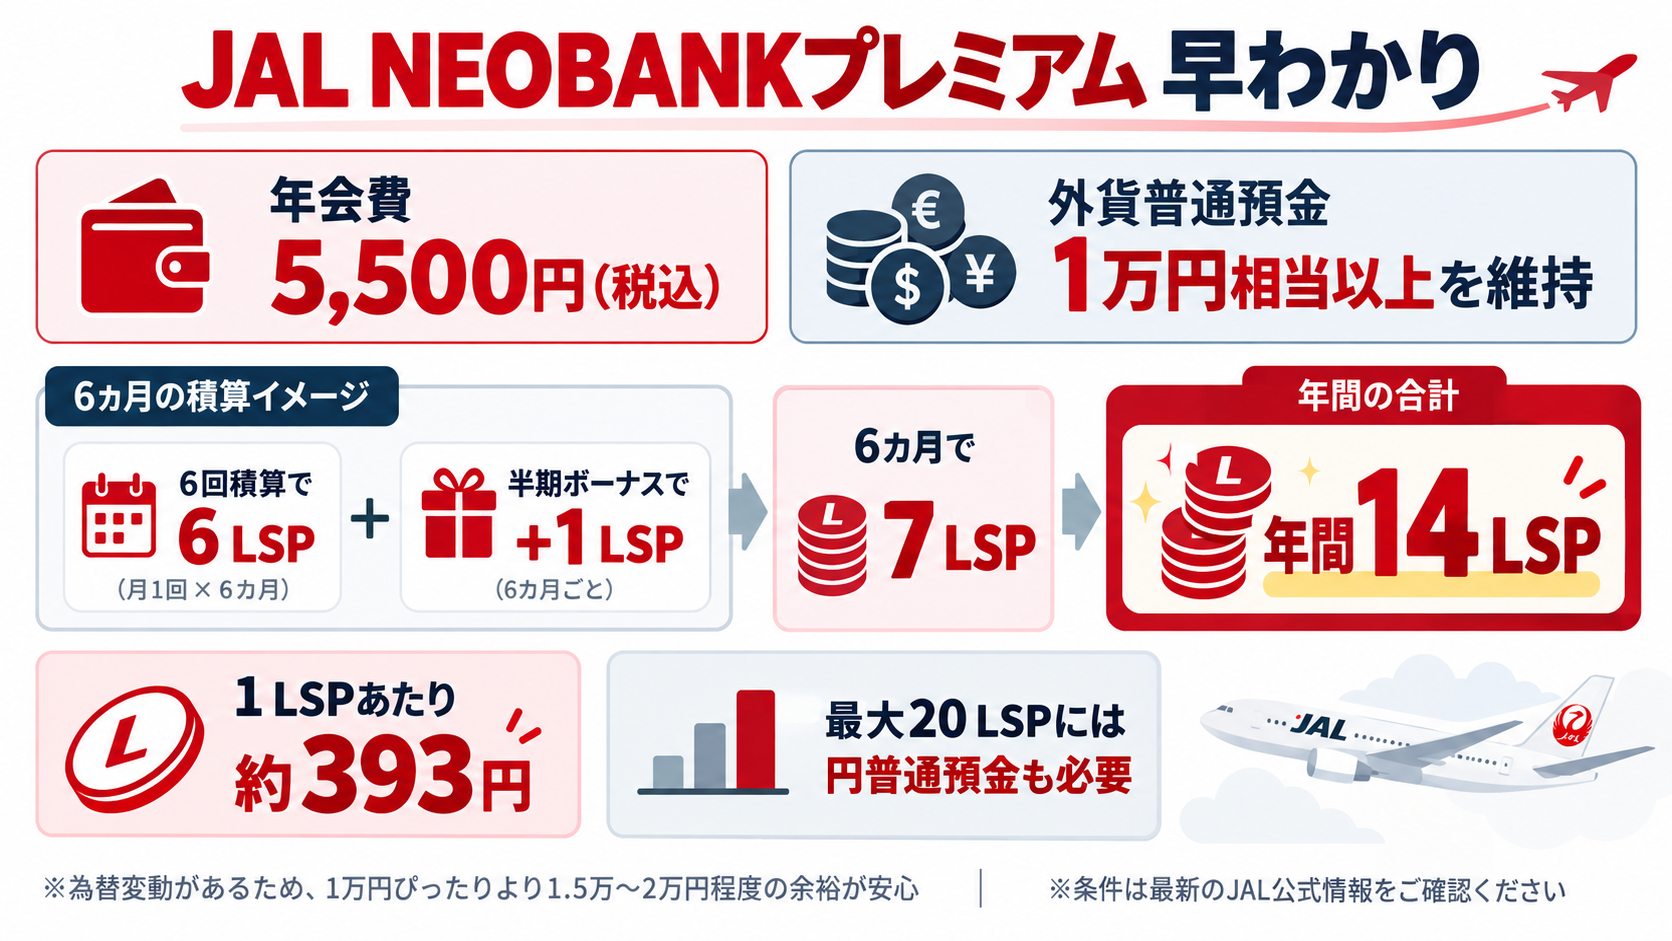
結論|LSP目的なら「外貨だけで年間14 LSP」が面白い
私が注目しているのは、円普通預金へ100万円単位の資金を置かなくても、外貨普通預金の積算条件を満たすことで、年間14 LSPを狙える点です。
比較すると、次のようになります。
| 運用方法 | 必要資金のイメージ | 年間LSPの目安 | 私の考え |
|---|---|---|---|
| プレミアム加入・円+外貨 | 円の月末残高100万円以上+外貨1万円相当以上 | 合計20 LSP | 円預金の残高管理が必要 |
| プレミアム加入・外貨のみ | 外貨1万円相当以上。私は1.5万~2万円程度を検討 | 合計14 LSP | 私はこちらを検討 |
| 未加入・外貨のみ | 外貨1万円相当以上 | 合計4 LSP | 年会費をかけない選択肢 |
| 対象預金を利用しない | 対象預金への資金配分なし | この預金ルートでは0 LSP | — |
いずれも必要なマイル積算回数などの条件を満たした場合の試算です。プレミアム加入の場合は、別途年会費5,500円を用意します。
円普通預金は、月末残高100万円以上に加え、翌月1~5日の毎日の最終残高を10万円以上に保つ条件があります。外貨は月末レートによる円換算額で判定されます。出典:JALマイルプログラム
JAL NEOBANKプレミアムとは?
JAL NEOBANKに追加できる、年会費5,500円(税込)の有料サービスです。
円・外貨普通預金の通常マイルにプレミアム分が加算され、半期ボーナスマイルもあります。対象マイルの積算回数に応じてLSPが貯まり、条件を満たすと年間合計20 LSPを狙えます。出典:JAL NEOBANKプレミアム
私の場合は、マイル数を最大化するよりも、少ない預入資金でLSPの積算回数を積み上げられるかを重視しています。
LSPはどうやって貯まる?
預金ルートで重要なのは、獲得マイル数そのものよりも、対象マイルが何回積算されたかです。
| 対象 | 通常分 | プレミアム追加分 | 加入時の合計 |
|---|---|---|---|
| 円普通預金マイル・6回積算ごと | 1 LSP | 2 LSP | 3 LSP |
| 外貨普通預金マイル・6回積算ごと | 2 LSP | 4 LSP | 6 LSP |
| 半期ボーナスマイル・1回積算ごと | なし | 1 LSP | 1 LSP |
通常マイルとプレミアム分の両方が付いたからといって、1カ月を2回として数える計算ではありません。出典:LSP積算対象サービス詳細
外貨だけで年間14 LSPを狙える仕組み
毎月の外貨残高条件を満たし、対象マイルが12回積算され、半期ボーナスも2回積算されると、次の計算になります。
| 内訳 | 計算 | LSP |
|---|---|---|
| 外貨普通預金マイル・最初の6回 | 6回で6 LSP | 6 |
| 外貨普通預金マイル・次の6回 | 6回で6 LSP | 6 |
| 半期ボーナスマイル | 2回×1 LSP | 2 |
| 合計 | 6+6+2 | 14 |
これは公式の積算ルールを用いた年換算です。残高不足や特典条件の変更などがあれば、想定どおりにならない場合があります。
また、14 LSPには未加入でも貯まる通常分4 LSPが含まれます。プレミアム加入による上乗せは年間10 LSPという点も、判断材料にしたいところです。
外貨はいくら必要?
最低残高帯は、月末の円換算額で1万円以上~10万円未満です。この帯では通常5マイル、プレミアム分5マイルの合計10マイルが月ごとの対象になります。出典:JAL NEOBANKプレミアム・外貨残高別条件
この対象マイルは半期ボーナスの計算にも含まれるため、LSP目的なら、何十万円もの外貨を持つことが前提ではありません。
「外貨だけ」とは、円普通預金マイルの条件を狙わないという意味です。年会費の引落用には円普通預金残高が必要です。
1万円ぴったりは避けたい
外貨の円換算額は為替で変わります。購入時に1万円相当でも、円高になれば月末の判定額が1万円を下回る可能性があります。
そのため私は、1万5,000円~2万円程度から、少し余裕を持たせて始めることを考えています。これは私の資金配分の目安で、公式の推奨額ではありません。
2万円なら絶対に条件を維持できるわけでもありません。為替変動による元本割れに加え、売買レートの差に含まれる為替コストによって、相場が変わらなくても円へ戻した際に損失が出る可能性があります。出典:JAL公式・外貨取引の注意事項
私の場合は「外貨だけ」が合っていそう
私は、100万円単位の余裕資金があるなら、長期間普通預金に置くより、投資へ回したいと考えています。もちろん、投資にも損失リスクはあります。
そのため、円普通預金の条件も満たして年間20 LSPを狙うより、約2万円程度の外貨から年間14 LSPを狙う方が、今の自分には合っていそうです。
まだ実際にこの方法で14 LSPを受け取ったわけではありません。調べた結果、資金配分と手間のバランスに魅力を感じ、検討している段階です。
JAL NEOBANK以外にも、私が実践・検討しているLSP獲得ルートはこちらの記事でまとめています。
年会費5,500円で14 LSPなら1 LSPあたり約393円
年会費だけで計算すると、次のようになります。
5,500円÷14 LSP=約393円/LSP
ただし、これは通常分を含む合計14 LSPに対する試算です。同じ外貨条件で未加入の場合と比べた「増加分10 LSP」で計算すると、5,500円÷10=550円/追加1 LSPになります。
いずれも為替差損益、外貨購入・売却時のコスト、資金の機会費用などを含めていません。条件変更の可能性もあるため、年会費だけでお得さを判断しないようにしたいところです。
LSPはいつ付与される?
普通預金マイルは、取引月の翌月末日付で、翌々月に実際の積算が行われる仕組みです。
公式の特典詳細では「翌々月中旬ごろ」、同じページのFAQでは「翌々月末」と案内されているため、特定の日に付くとは考えず、翌々月の実績反映を確認するのがよさそうです。出典:JAL公式・マイル積算時期
LSPのサービス詳細では、所定のマイル積算基準に到達した翌日にポイントが積算されると案内されています。つまり、外貨を6カ月置いた瞬間ではなく、対象マイルの6回積算が反映された後にLSPの条件を満たします。出典:LSP積算対象サービス詳細
半期ボーナスは全員共通の6月・12月ではない
半期ボーナスは入会月を起点とした6カ月ごとの期間で集計されます。
対象期間の通常普通預金マイルとプレミアム普通預金マイルの合計に対して、2倍のマイルが半期ボーナスとして積算されます。
最低残高帯を6カ月維持した場合の計算は、次のとおりです。
(通常5マイル+プレミアム5マイル)×6カ月×2=120マイル
この半期ボーナスマイルが1回積算されると、1 LSPの対象になります。
公式の例では、2025年2月入会の場合、2~7月分を8月に判定し、9月中旬ごろに最初の半期ボーナスが積算されます。出典:JAL公式・半期ボーナス
途中から加入した場合の半期ボーナス
たとえば5月加入なら、最初の対象期間は5~10月です。
その期間の対象実績を11月に判定し、12月に半期ボーナスを積算する流れになります。これは公式の入会月起点のルールを5月入会に当てはめた例です。
「5月加入だから共通の6月ボーナスに間に合わない」という仕組みではありません。
ただし、加入月も対象実績を積みたい場合は、その月末までに外貨残高条件を満たす必要があります。
年会費は加入日に関係なく5,500円
公式案内の年会費は5,500円(税込)で、初回は入会完了時に円普通預金口座から自動で引き落とされます。先に年会費分を入金しておく必要があります。出典:JAL公式・入会方法
月末入会向けの割引額は案内されていません。ただし、「日割りなし」という明記までは確認できなかったため、申込画面の規約も確認するつもりです。
退会による自動更新停止を行わなければ1年ごとの自動更新です。公式には次回会費について「入会月を含む13カ月ごと」と記載されており、具体的な引落日はアプリの「プラン確認」で確認できます。出典:JAL公式・年会費条件
加入月から特典対象になるため、月末直前に申し込む場合も、年会費の準備と外貨の残高条件を満たせるかを確認したいところです。
一度設定したらかなり放置できそう
私が考えている流れは、次のとおりです。
- 円普通預金に、初回年会費と外貨購入に必要な資金を用意する。
- JAL NEOBANKプレミアムに加入する。
- 約2万円程度を米ドルなどへ交換する。
- 外貨普通預金として保有する。
- 円換算残高とマイル積算を定期的に確認しながら保有を続ける。
年会費は入会時に引き落とされるため、資金の準備を先に行う順番にしています。
毎月何かを購入したり、取引を繰り返したりする必要がない点には魅力を感じます。ただし、完全放置は考えていません。円高で最低残高条件を下回っていないか、更新時の年会費が足りるかは確認するつもりです。
外貨だけ運用した場合のシミュレーション
2026年10月に加入し、同月から毎月の最低残高条件を満たすと仮定します。積算回数は新たに数え始める前提です。
| 対象となる取引期間 | 外貨普通預金分 | 半期ボーナス分 | 合計 |
|---|---|---|---|
| 2026年10月~2027年3月 | 6回積算で6 LSP | 1回積算で1 LSP | 7 LSP |
| 2027年4月~9月 | さらに6回積算で6 LSP | さらに1回積算で1 LSP | 7 LSP |
| 12カ月分の実績に対応する合計 | 12 LSP | 2 LSP | 14 LSP |
最初の半期ボーナスは2027年4月判定・5月積算、2回目は2027年10月判定・11月積算という計算になります。
月ごとの普通預金マイルにも反映までの時間があります。2027年9月までに14 LSPをすべて受け取れるという意味ではありません。 特典提供時点でも対象条件を満たし、必要なマイル・LSPが実際に反映されることが前提です。
まとめ|LSP目的なら外貨だけでもかなり面白い
私が魅力を感じているのは、円普通預金へ100万円単位の資金を配分せず、少額の外貨からLSPを積み上げる方法を検討できることです。
毎月の残高条件とマイル積算条件を満たし、半期ボーナスが2回積算されれば、年間合計14 LSPを狙う計算になります。
ただし、未加入でも同じ外貨条件なら年間4 LSPが対象です。年会費5,500円は、追加10 LSPや追加マイルをどう評価するかも含めて判断したいと思います。
私は、1.5万~2万円程度の外貨から始め、残高と積算を確認しながら続ける使い方を検討しています。マイルよりLSPを重視し、まとまった円資金は別の用途に回したい自分には、面白い選択肢だと感じました。
コメント